Cartão Virtual: Como Funciona e Quando Vale a Pena Usar nas Compras Online
Entenda como funciona o cartão virtual, para que serve o número temporário, os cuidados ao usar e como ele ajuda a reduzir riscos nas compras pela internet.
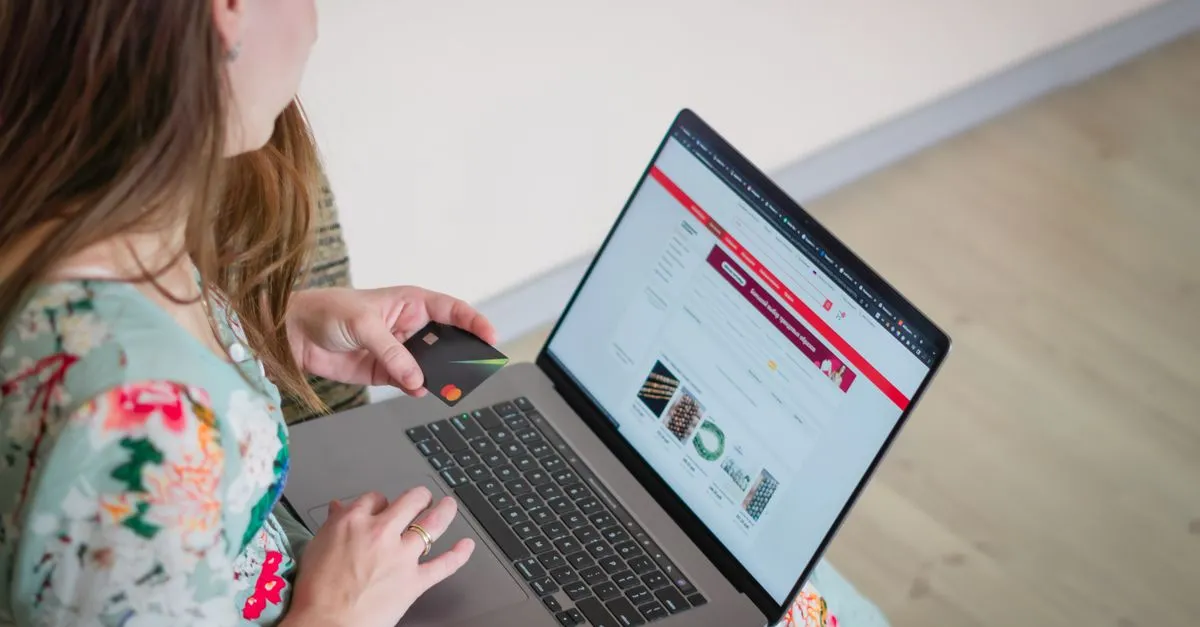
Comprar pela internet virou rotina para muita gente, e junto com a praticidade vieram os golpes e os vazamentos de dados. Uma das ferramentas que os bancos e fintechs oferecem para reduzir esse risco é o cartão virtual. Neste guia, você vai entender como ele funciona, em que situações faz sentido usá-lo e quais cuidados continuam necessários.
O que é o cartão virtual
O cartão virtual é um número de cartão de crédito gerado dentro do aplicativo ou do internet banking da instituição, usado exclusivamente em compras online ou por aproximação, conforme a oferta de cada emissor. Ele não existe em plástico: é apenas uma sequência de dígitos, uma data de validade e um código de segurança.
O ponto central é que esse número fica vinculado ao seu cartão físico, mas é diferente dele. Ou seja, as compras feitas com o cartão virtual entram na mesma fatura e consomem o mesmo limite, porém os dados expostos na loja online não são os do seu cartão principal.
Como ele funciona na prática
Na maior parte das instituições, o processo segue uma lógica parecida:
- Você abre o aplicativo do banco ou da fintech e procura a opção de cartão virtual.
- O app gera um número, uma validade e um código de segurança.
- Você usa esses dados no checkout da loja, como faria com um cartão comum.
- A compra aparece na fatura do cartão principal, no mesmo vencimento.
Algumas instituições, como Nubank, Inter, C6 Bank, Itaú e Santander Brasil, oferecem recursos de cartão virtual, mas o formato muda de um emissor para outro. Há modelos em que o número é permanente e outros em que ele é temporário ou de uso único. Confira no app da sua instituição qual é o modelo disponível para o seu produto.
Cartão virtual fixo, temporário e de uso único
Cartão virtual fixo
Mantém o mesmo número por um período mais longo. É prático para assinaturas e pagamentos recorrentes, porque você não precisa atualizar os dados a cada cobrança. Em contrapartida, se esse número vazar, ele continua válido até que você o substitua ou bloqueie.
Cartão virtual temporário
Tem prazo de validade curto, definido pela instituição. Passado esse prazo, o número deixa de funcionar. É uma boa escolha para compras pontuais em lojas que você não conhece bem, porque limita a janela de exposição.
Cartão virtual de uso único
Pensado para uma única transação. Depois da compra, o número perde a validade. É o formato que oferece mais proteção contra uso indevido, mas nem todo emissor disponibiliza essa modalidade. Verifique no seu app se ela existe e quais são as regras.
Por que ele pode aumentar a segurança
O principal benefício é a separação de dados. Se um site de compras sofrer um vazamento ou se você cair em uma página falsa, o número exposto é o do cartão virtual, não o do cartão físico. Em muitos casos, basta bloquear ou trocar o número virtual, sem precisar cancelar o cartão principal e esperar um novo plástico chegar.
Esse ponto é especialmente útil para quem faz compras em sites menos conhecidos ou testa lojas novas. Se algo parecer estranho, você pode excluir o cartão virtual pelo aplicativo e seguir com o cartão físico intacto.
Vale lembrar que isso reduz riscos, mas não os elimina. Se você cair em um golpe e informar seus dados voluntariamente a um criminoso, o prejuízo ainda pode acontecer. Para entender como agir nessa situação, leia também o que fazer nas primeiras horas com um cartão roubado ou clonado.
Quando vale a pena usar
- Lojas desconhecidas: antes de confiar seus dados a um site novo, o cartão virtual cria uma camada extra de proteção.
- Testes gratuitos e assinaturas: alguns usuários preferem usar um número virtual específico para cada serviço, facilitando o cancelamento e o controle das cobranças.
- Compras em marketplaces: vendedores terceiros não precisam ter acesso ao número do seu cartão principal.
- Quem foi vítima de vazamento: trocar apenas o número virtual costuma ser mais rápido do que pedir um cartão físico novo.
Cuidados que continuam valendo
O cartão virtual ajuda, mas não substitui o bom senso. Algumas atitudes seguem essenciais:
- Desconfie de ofertas muito abaixo do preço de mercado e de links recebidos por mensagem.
- Confira se o endereço do site é o oficial e se a página de pagamento é segura.
- Nunca compartilhe códigos de verificação, senhas ou tokens com terceiros, mesmo que a pessoa diga ser do banco.
- Acompanhe a fatura e as notificações do app para identificar cobranças que você não reconhece.
Outro ponto importante: como o cartão virtual usa o mesmo limite do cartão principal, compras repetidas sem controle podem comprometer o orçamento. Se você tem dificuldade para dimensionar parcelas, vale ler sobre quanto da renda comprometer com parcelas.
Assinaturas e cobranças recorrentes
Quem usa cartão virtual fixo para assinaturas deve ficar atento a uma situação comum: se o número for bloqueado ou substituído, a cobrança recorrente pode falhar. Dependendo do serviço, isso leva à suspensão da assinatura ou a tentativas de cobrança em outro meio de pagamento. Antes de trocar o número, liste os serviços vinculados a ele e atualize os dados nas plataformas.
Também é prudente revisar periodicamente quais assinaturas estão ativas. Cobranças esquecidas são uma das causas mais frequentes de gastos que passam despercebidos na fatura.
Como ler a fatura com cartão virtual
As compras feitas com o cartão virtual costumam aparecer junto com as do cartão físico, e alguns emissores identificam a origem da transação. Se uma cobrança parecer desconhecida, não a ignore: abra o detalhe no app, confira data, valor e estabelecimento e, se não reconhecer, acione o canal oficial da instituição para contestar. Para treinar esse olhar, vale conferir o guia sobre como ler a fatura do cartão de crédito.
Cartão virtual não é cartão pré-pago
É comum confundir os dois. O cartão virtual descrito aqui é uma extensão de um cartão de crédito existente e utiliza o limite dele. Já o cartão pré-pago funciona com saldo carregado previamente. Cada produto tem regras, condições e custos próprios, então consulte a instituição para saber exatamente o que está contratando.
Perguntas frequentes
O cartão virtual tem custo adicional?
Isso depende da instituição e do produto. Em muitos casos o recurso é oferecido junto ao cartão de crédito, mas as condições variam. Consulte o emissor para saber se há alguma cobrança associada.
Posso usar o cartão virtual em qualquer loja?
Em geral, ele funciona em lojas online que aceitam cartão de crédito, mas pode haver restrições em alguns tipos de estabelecimento ou de transação. Verifique as regras do seu emissor.
Se eu cancelar o cartão virtual, perco o cartão principal?
Não necessariamente. O cartão virtual é vinculado ao principal, mas pode ser excluído ou substituído de forma independente, conforme as regras da instituição. Já se o cartão principal for cancelado, os virtuais associados costumam deixar de funcionar. Para entender o processo completo, veja como cancelar o cartão de crédito sem deixar pendências.
O cartão virtual me protege de todos os golpes?
Não. Ele reduz a exposição dos dados do cartão principal, mas não impede golpes baseados em engano, como páginas falsas em que você mesmo digita informações ou pede a terceiros que façam pagamentos. A atenção continua sendo a melhor defesa.
Conclusão
O cartão virtual é uma ferramenta simples e útil para quem compra pela internet: separa os dados expostos dos dados do cartão físico e facilita o bloqueio em caso de problema. Ainda assim, ele é apenas uma camada de proteção, e não uma garantia contra fraudes. Abra o aplicativo do seu banco ou fintech, veja qual modelo de cartão virtual está disponível para o seu produto, leia as condições com atenção e consulte a instituição sobre qualquer dúvida antes de começar a usar.
Marina Barros
Jornalista de finanças pessoais. Escreve sobre cartões, empréstimos e score com foco no custo real de cada decisão.